
 Accès professionnels
Construction : comprendre quand l’argent est versé
Appels de fonds, versements du prêt et dépenses du foyer : préparez ces trois calendriers avant le démarrage.
Version du contrat, réalité des travaux et conditions du prêt doivent être rapprochées avant de valider un paiement.
Distinguez la demande et le versement
Un appel de fonds est une demande de paiement liée au contrat de construction ou de travaux. Le déblocage correspond à la mise à disposition d’une partie du financement par le prêteur. Ces étapes se répondent, mais ne se confondent pas. Demandez qui prépare la demande, qui la vérifie, quels documents la banque attend et comment le paiement est effectué. Conservez un interlocuteur identifié de chaque côté pour éviter les demandes contradictoires.
Relisez le contrat correspondant à votre opération
Le calendrier dépend du cadre dans lequel vous faites construire. Un contrat de construction de maison individuelle avec fourniture de plan comporte un échelonnement encadré selon l’avancement. D’autres contrats appellent une lecture différente : ne leur appliquez pas une grille trouvée pour un autre montage. Placez votre contrat, son échéancier et l’offre de prêt côte à côte, puis faites expliquer tout écart avant le premier paiement. Les conditions de votre dossier restent déterminantes.
Organisez le contrôle avant l’accord
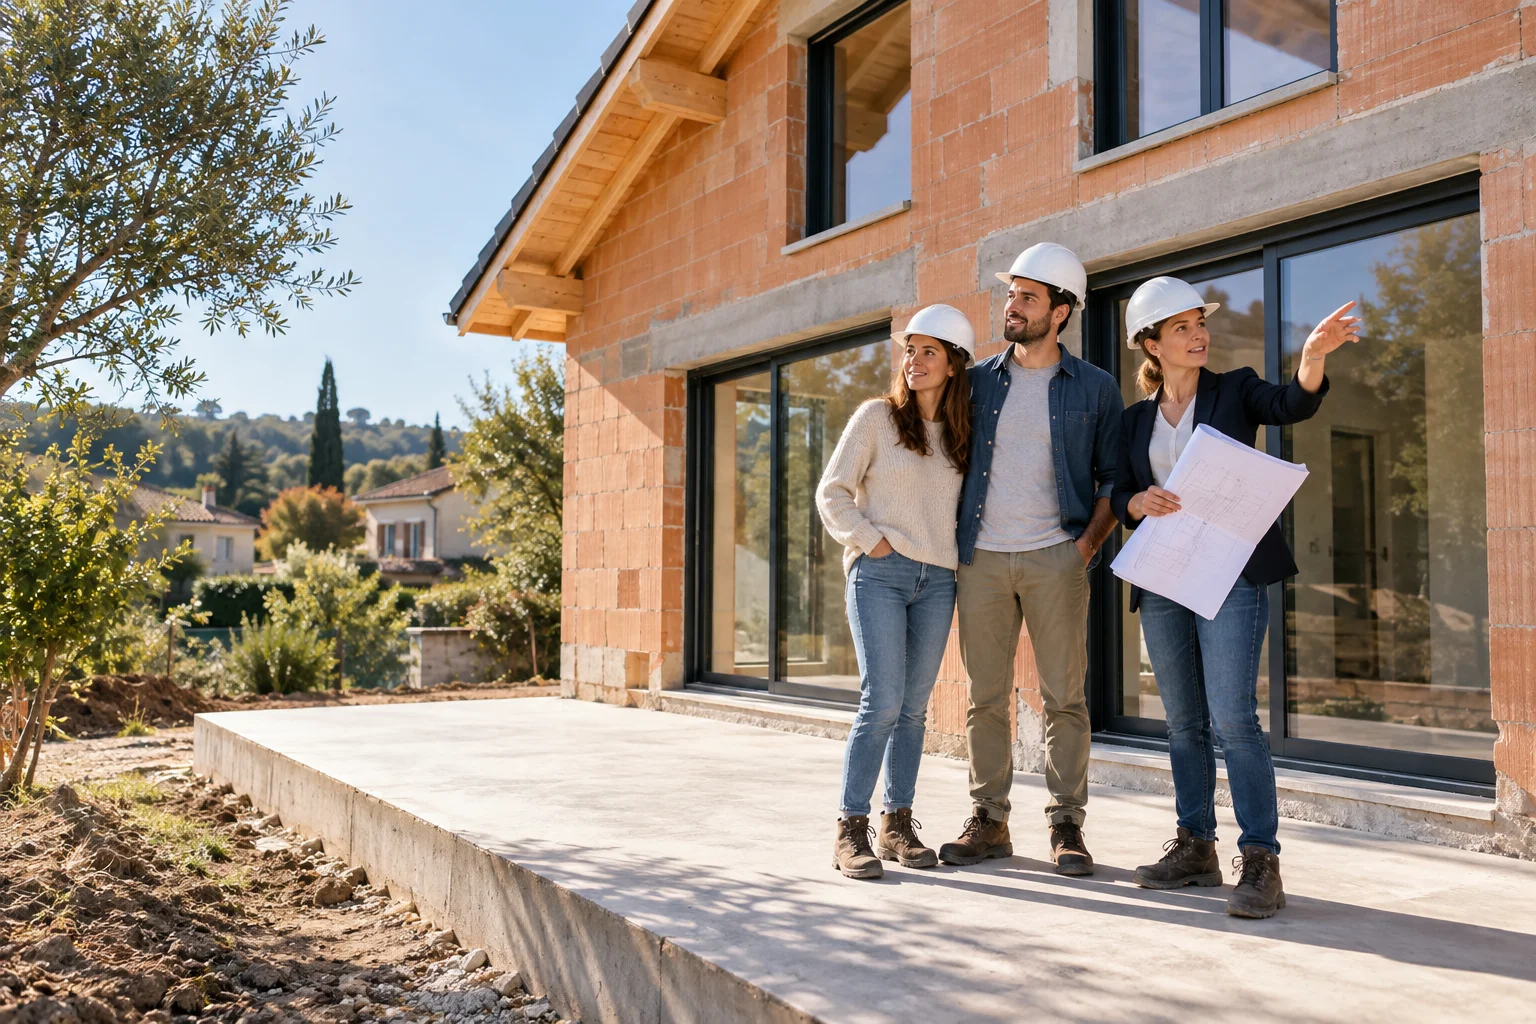
Dans le cadre du CCMI avec fourniture de plan, l’ANIL rappelle l’importance de vérifier l’avancement avant d’autoriser le versement au constructeur. Préparez donc la manière dont vous constaterez les travaux correspondant à la demande, avec l’aide appropriée si nécessaire. Archivez l’appel reçu, vos observations et la réponse apportée à vos questions. Une demande reçue ne suffit pas à prouver que l’étape annoncée est atteinte ; une difficulté doit être clarifiée, pas ignorée.
Anticipez le coût de la période de construction
Des versements progressifs peuvent entraîner des intérêts intercalaires. Faites préciser ce que vous paierez pendant les travaux, ce qui sera éventuellement différé et le moment où commencera le remboursement prévu ensuite. Demandez une présentation incluant aussi l’assurance et les frais applicables. Si plusieurs prêts financent le projet, interrogez la banque sur leur ordre d’utilisation. L’objectif est de comprendre votre trésorerie réelle, en intégrant le loyer ou les charges du logement actuel.
Gardez une trace simple de chaque mouvement
Tenez une ligne par demande : date, étape annoncée, montant, document justificatif, vérification effectuée et versement confirmé. Ajoutez une colonne pour les questions non résolues. Cette organisation vous aide à repérer un doublon ou un décalage sans refaire tout l’historique. Si le chantier se prolonge, demandez rapidement au prêteur l’effet sur les modalités et le coût du financement. Faites examiner les désaccords contractuels avec un interlocuteur compétent, notamment votre ADIL.
Votre liste pour avancer
- Identifier précisément le contrat de construction ou de travaux.
- Obtenir la procédure de déblocage et les justificatifs attendus.
- Prévoir comment constater l’étape annoncée.
- Faire expliquer intérêts, assurance et éventuels différés.
- Rapprocher les demandes reçues des versements confirmés.
- Faire examiner rapidement tout retard ou désaccord.
Questions fréquentes
Que préparer avant un rendez-vous ?
Une simulation vaut-elle accord de financement ?
Pourquoi suivre les paiements pendant le chantier ?
Les sources pour approfondir
- ANIL — Contrat de crédit immobilier et déblocage des fonds (nouvel onglet)
- ANIL — CCMI : précautions et vérifications (nouvel onglet)
- ANIL — Déroulement des travaux (nouvel onglet)
Ce guide aide à préparer vos échanges. Les décisions techniques, financières et réglementaires dépendent de votre situation et du territoire concerné. Les dispositifs présentés sont à confirmer localement, notamment outre-mer.